


スタッフブログ
宿泊施設の外壁塗装は経費になる?ホテル・旅館オーナーが知るべき修繕費と資本的支出の判断基準
2026.09.16
スタッフブログ
「宿泊施設の外壁塗装費用は、全額その年の経費に計上できますか?」
——富士吉田市・富士河口湖町で宿泊施設を経営するオーナーから、税務上の取り扱いについてご質問をいただくことがあります。
外壁塗装・修繕工事の税務上の取り扱いは、「修繕費(全額その年の経費計上)」か「資本的支出(減価償却で数年に分けて経費計上)」かによって、その年の節税効果に大きな差が出ます。
「同じ外壁塗装なのに、なぜ全額経費になるケースと減価償却になるケースがあるのか」
——この判断基準を正しく理解することが、宿泊施設オーナーの税務管理上の重要ポイントです。
なお、この記事は一般的な税務の考え方の解説であり、具体的な税務申告については担当の税理士に相談することを強くお勧めします。
富士吉田市・富士河口湖町・都留市・大月市など山梨県東部エリアで創業46年の西山建材工業(プロタイムズ富士吉田店)が、施工業者の立場から関連する情報をお伝えします。
修繕費と資本的支出——基本的な違い
修繕費とは
建物の現状を維持・回復するための支出です。税務上、支出した年度に全額を費用として計上できます。
修繕費として認められやすいケースの例:
・外壁の塗膜が劣化したため塗り替える(同程度の品質・材料での塗り替え)
・屋根の雨漏りを修理する
・棟板金が飛散したため交換する
・コーキングが劣化したため打ち替える
・外壁のひび割れを補修する
これらは「建物の価値を維持・回復するための支出」であり、修繕費として扱われる可能性が高いです。
資本的支出とは
建物の価値を高める・耐用年数を延ばすための支出です。支出した年度に全額計上するのではなく、建物の減価償却期間にわたって分割して経費計上(減価償却)します。
資本的支出として認められやすいケースの例:
・明らかに品質・グレードが向上する改修(安価な塗料から高価な塗料への変更で建物価値が増加する場合)
・新たな機能を追加する改修(断熱改修・防音改修等)
・建物の構造的な変更を伴う大規模改修
ただし、より高グレードの塗料を使用しても「建物の価値を大幅に向上させる」という意図でなく「メンテナンスとして耐用年数が長い塗料を選んだ」という場合は、修繕費として認められるケースもあります。
判断のポイント
税務の原則では「その支出が建物の資産価値を増加させるか・単に現状を維持・回復するものか」が判断の核心です。ただし実務では解釈の余地があり、金額・目的・工事の性質を総合的に判断する必要があります。
具体的な判断は必ず担当の税理士に確認することをお勧めします。
宿泊施設の外壁塗装が修繕費として計上できる場合の節税効果
節税効果の試算例
(以下は概算の例示であり、実際の税額は個別の状況によります)
前提条件
・年間事業所得(旅館・ホテルの事業所得):1,000万円
・適用税率(法人税等・所得税等):約30%
・外壁塗装費用:300万円(修繕費として全額計上できる場合)
修繕費として計上した場合
・課税対象所得:1,000万円 – 300万円 = 700万円
・税額(30%):210万円
・節税効果:300万円 × 30% = 約90万円の節税
減価償却(10年)として計上した場合
・当年の経費計上:300万円 ÷ 10年 = 30万円/年
・当年の節税効果:30万円 × 30% = 約9万円/年
修繕費として一括計上できる場合と減価償却になる場合では、当年の節税効果に大きな差があります。
計画的な修繕費計上のメリット
宿泊施設の外装メンテナンスを「突発的な支出」ではなく「計画的な修繕費計上」として位置づけることで、毎年の課税所得を安定的にコントロールできます。
例えば10年サイクルで300万円の外壁塗装が必要な場合、毎年30万円を「修繕積立」として内部留保しておくことで、大きな支出が発生した年の税負担増加を抑制できます。
また収益が高い年に修繕工事を集中させることで、その年の課税所得を下げる効果も期待できます。
外壁塗装工事の見積書・契約書に記載してもらうべき内容
修繕費として税務申告する場合、以下の内容が記載された見積書・工事契約書・領収書を整備しておくことが重要です。
・工事の目的(現状回復・防水性の回復・劣化した塗膜の塗り替え等)
・工事の内容(外壁塗装・コーキング打ち替え・高圧洗浄等の具体的な工程)
・使用材料(塗料のメーカー名・品番・グレード)
・施工面積(㎡) ・工事金額の内訳
これらが明確に記載されていることで、修繕費としての正当性を説明しやすくなります。
宿泊施設の修繕工事で活用できる補助金・優遇制度
外壁塗装・修繕工事に活用できる可能性がある補助金・優遇制度があります。ただし制度は年度ごとに変わるため、工事前に最新情報を確認することが必要です。
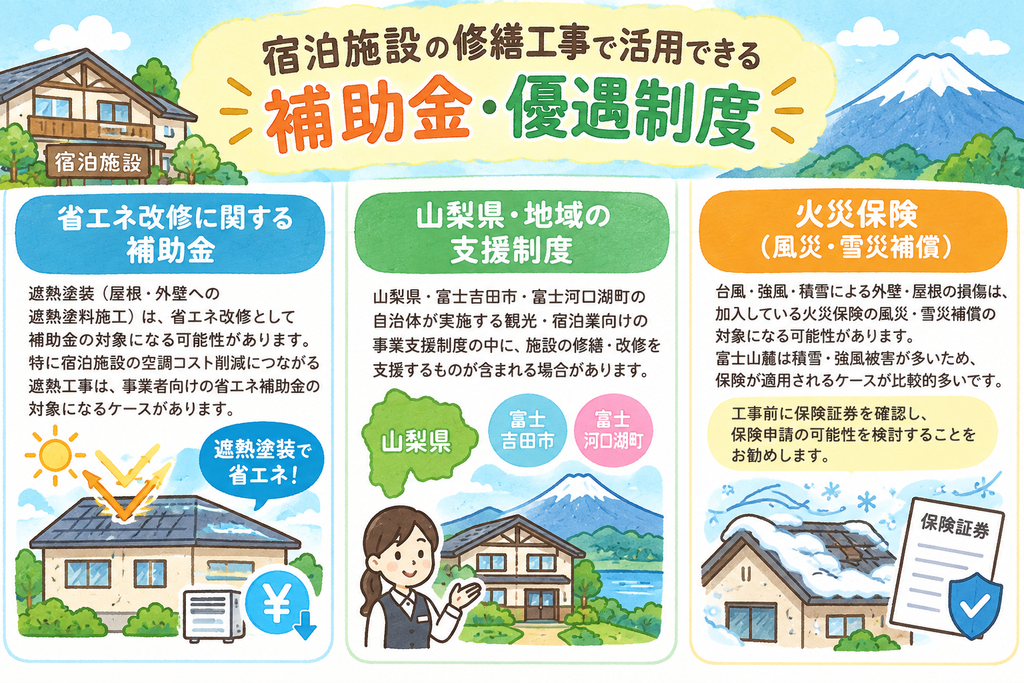
省エネ改修に関する補助金
遮熱塗装(屋根・外壁への遮熱塗料施工)は省エネ改修として補助金の対象になる可能性があります。特に宿泊施設の空調コスト削減につながる遮熱工事は、事業者向けの省エネ補助金の対象になるケースがあります。
山梨県・地域の支援制度
山梨県・富士吉田市・富士河口湖町の自治体が実施する観光・宿泊業向けの事業支援制度の中に、施設の修繕・改修を支援するものが含まれる場合があります。
火災保険(風災・雪災補償)
台風・強風・積雪による外壁・屋根の損傷は、加入している火災保険の風災・雪災補償の対象になる可能性があります。富士山麓は積雪・強風被害が多いため、保険が適用されるケースが比較的多いです。
工事前に保険証券を確認し、保険申請の可能性を検討することをお勧めします。
よくある質問(FAQ)
Q. 外壁塗装費用が200万円以上になる場合、修繕費として計上できますか?
A. 金額の多寡だけで修繕費か資本的支出かが決まるわけではありませんが、金額が大きいほど「建物の価値を増加させる工事ではないか」という観点から慎重な判断が必要になります。税理士への相談を強くお勧めします。
Q. 外壁塗装工事と同時に行ったコーキング打ち替えも修繕費になりますか?
A. コーキングの劣化による打ち替えは現状回復の工事として修繕費に計上できるケースが多いです。ただし工事全体の性質・目的と合わせて税理士に確認してください。
Q. 火災保険で補填された部分は収入として申告が必要ですか?
A. 保険金として受け取った部分は雑収入として申告が必要になる場合があります。同時に修繕費として工事費を計上するという処理になることが多いです。詳細は税理士に確認してください。
Q. 省エネ補助金の申請サポートはしてもらえますか?
A. はい。対象となる可能性がある補助金制度の情報提供・申請に必要な書類(工事内容の仕様書・見積書等)の作成をサポートしています。
まとめ——宿泊施設の外壁塗装は「計画的な修繕費計上」が節税と経営安定の鍵
宿泊施設の外壁塗装・修繕工事は、適切に修繕費として計上することで節税効果が得られます。ただし修繕費か資本的支出かの判断は個別の事情によって異なるため、必ず担当の税理士との確認が必要です。
施工業者としての西山建材工業は、工事内容・使用材料・目的が明確な見積書・完工報告書を提供し、税務申告の際に必要な書類整備をサポートします。
富士吉田市・富士河口湖町・都留市・大月市など山梨県東部エリアで創業46年。株式会社西山建材工業は、2024年・2025年山梨県施工実績第1位を獲得。全国4,000社以上のアステックペイント加盟店の中でも、厳しい品質基準をクリアした「プロタイムズ」加盟店として、2026年5月セールスチャンピオンズカップ全国第1位、甲信越・北陸エリアでは2026年4月・5月の2大会連続第1位を受賞。さらにアステックペイント全国施工実績10位以内の実績を誇る、地域密着の外装リフォーム専門店です。
工事内容の明確な見積書・完工報告書の提供・補助金情報のご提供はお気軽にご相談ください。
✅ 工事内容・使用材料・目的を明確に記載した見積書・完工報告書の提供
✅ 火災保険申請サポート(ドローン診断による損傷記録)
✅ 省エネ補助金に関する情報提供
✅ LINEでの気軽なご相談
📞 0120-574-348(受付 8:30〜19:00・日曜定休)
富士吉田市・富士河口湖町・都留市・大月市・鳴沢村・山中湖村 対応
執筆者: 株式会社西山建材工業 代表取締役 西山飛翔 (一級塗装技能士・二級建築施工管理技士・外装劣化診断士)


